
Gérer les finances d’une entreprise unipersonnelle exige une rigueur absolue au quotidien. Beaucoup de gérants sous-estiment la charge administrative et s’exposent à des erreurs coûteuses lors des déclarations fiscales. Une mauvaise organisation entraîne rapidement des retards de paiement, des pénalités ou un rejet total des registres par l’administration.
Ce guide détaille les règles légales à respecter pour structurer vos finances de manière irréprochable. Vous découvrirez comment adapter vos processus selon votre régime fiscal et sécuriser la croissance de votre activité. La maîtrise de ces principes fondamentaux vous protège contre les mauvaises surprises de fin d’année.
Les obligations comptables légales et documents obligatoires en EURL
L’enregistrement chronologique des opérations et la conservation des justificatifs sur dix ans
La législation impose de tracer chaque flux financier qui traverse votre société commerciale. Vous devez enregistrer quotidiennement les achats, les ventes et les mouvements bancaires dans un ordre strictement chronologique. Cette démarche garantit la transparence de votre gestion et facilite les contrôles éventuels de l’administration fiscale.
Chaque ligne d’écriture nécessite une pièce justificative valide, comme une facture fournisseur, une note de frais ou un relevé bancaire. Sans ce document probant, le contrôleur rejette la charge et réintègre le montant dans votre bénéfice imposable. L’organisation de la comptabilité d’une EURL repose donc sur un archivage méticuleux et systématique.
Vous avez l’obligation légale de conserver l’ensemble de ces pièces pendant une décennie entière. Ce délai court à partir de la clôture de l’exercice concerné par la transaction. Prévoyez un système de sauvegarde numérique sécurisée pour éviter la perte de documents thermiques qui s’effacent avec le temps. Les autres pièces ont leurs propres délais (6 ans pour les documents fiscaux, 5 ans pour le double des bulletins de paie) : le détail figure dans notre tableau des documents comptables à conserver.
La tenue des livres comptables obligatoires dont le livre-journal et le grand livre
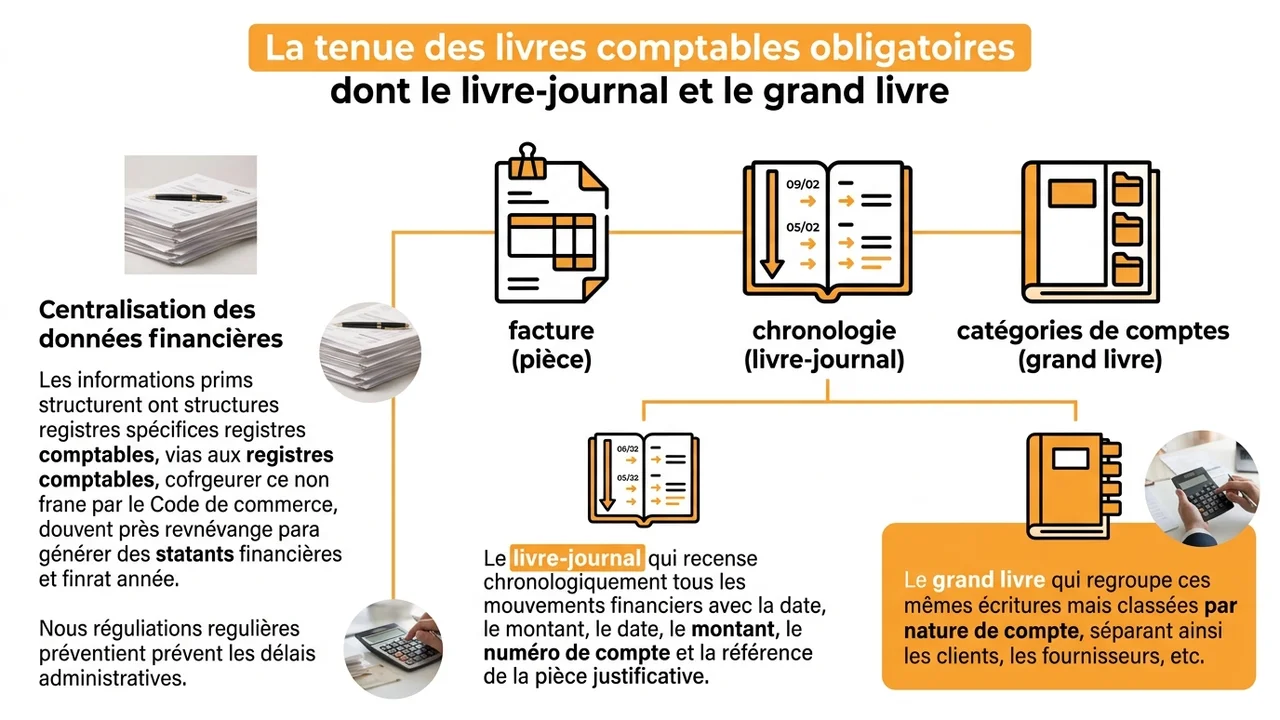
La centralisation de vos données financières s’effectue via des registres spécifiques encadrés par le Code de commerce. Ces documents structurent l’information brute et permettent de générer les états financiers de fin d’année. Leur mise à jour régulière évite l’accumulation d’un retard administratif difficile à rattraper.
Voici les registres que vous devez maintenir à jour tout au long de votre exercice :
- Le livre-journal qui recense chronologiquement tous les mouvements financiers avec la date, le montant, le numéro de compte et la référence de la pièce justificative.
- Le grand livre qui regroupe ces mêmes écritures mais classées par nature de compte, séparant ainsi les clients, les fournisseurs et la trésorerie.
Jusqu’en 2016, les dirigeants devaient également remplir un livre d’inventaire physique. Cette contrainte administrative a disparu, allégeant ainsi le formalisme pour les petites structures commerciales.
L’établissement et le dépôt des comptes annuels au greffe du tribunal de commerce
La fin de votre exercice marque le moment de produire la synthèse financière de votre année d’activité. Vous devez générer un bilan comptable qui photographie le patrimoine de la société, séparant les actifs des dettes. Vous produisez également un compte de résultat qui synthétise les gains et les dépenses pour déterminer le bénéfice.
Les petites structures bénéficient d’une dispense ou d’une simplification concernant l’annexe légale, un document qui détaille habituellement les méthodes de calcul utilisées. Une fois ces éléments validés par l’associé unique, la procédure exige leur transmission officielle aux autorités compétentes. Cette étape clôture définitivement l’année financière de la société.
Vous disposez d’un mois après l’approbation pour déposer ces documents au greffe. Cette démarche rend vos résultats publics et consultables par vos partenaires commerciaux. Les micro-entreprises peuvent toutefois demander une option de confidentialité pour masquer ces données à la concurrence.
Les différents régimes comptables et allégements selon le chiffre d’affaires
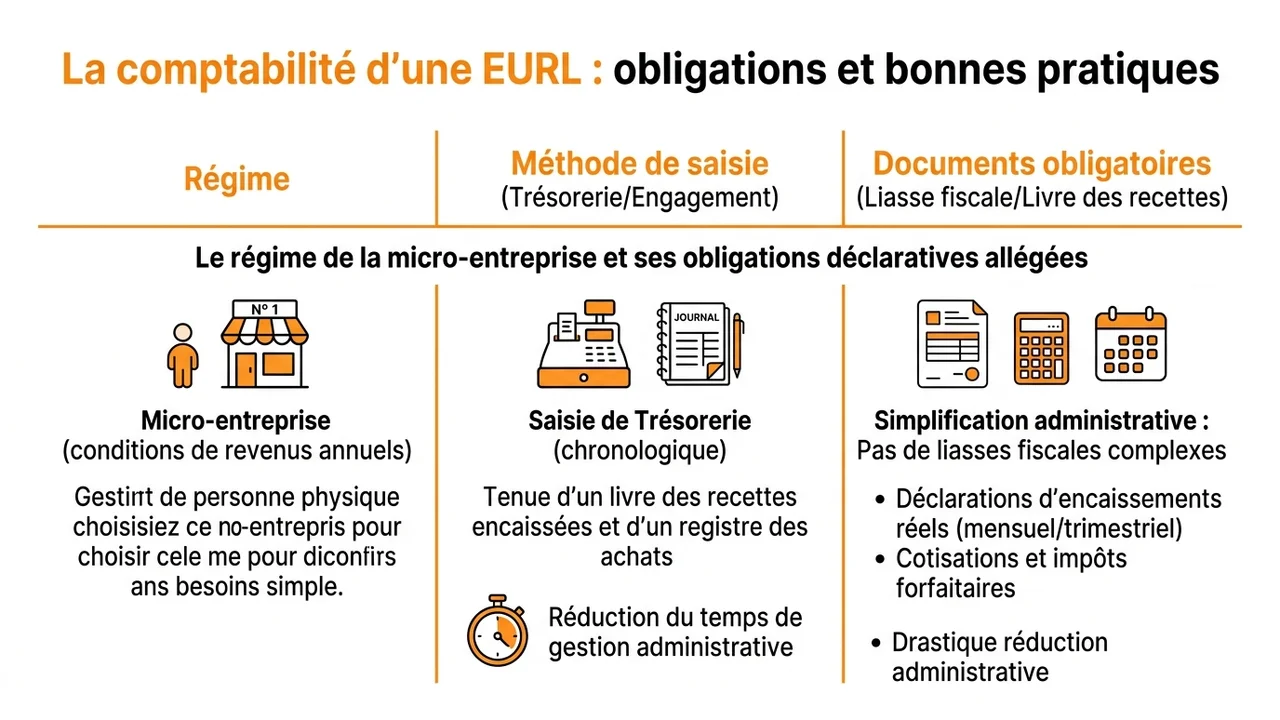
Le régime de la micro-entreprise et ses obligations déclaratives allégées
Un gérant personne physique peut choisir le régime micro sous certaines conditions de revenus annuels. Ce format supprime la nécessité de produire des liasses fiscales complexes en fin d’année. Vous tenez simplement un livre des recettes encaissées et un registre des achats de manière chronologique.
Cette simplification administrative s’accompagne d’un mode de calcul forfaitaire pour vos cotisations sociales et vos impôts. Vous déclarez vos encaissements réels mensuellement ou trimestriellement sur le portail dédié. Cela réduit drastiquement le temps passé sur la gestion administrative de votre société.
Cependant, ce format bloque la récupération de la TVA et la déduction de vos charges réelles d’exploitation. Si vos frais de fonctionnement augmentent fortement, ce régime perd rapidement son intérêt financier par rapport aux autres options existantes.
Le régime réel simplifié et l’option avantageuse pour la comptabilité de trésorerie
Les sociétés qui dépassent les seuils de la micro-entreprise basculent automatiquement vers le régime réel simplifié. Ce format autorise la tenue d’une comptabilité de trésorerie tout au long de l’année. Vous enregistrez uniquement les flux d’argent qui entrent et sortent de votre compte bancaire professionnel.
Cette méthode est beaucoup plus intuitive pour un dirigeant non initié aux règles d’enregistrement complexes. Elle élimine le suivi fastidieux des factures émises mais non payées jusqu’à la date de clôture. Vous gagnez en fluidité dans votre gestion quotidienne.
À la fin de l’exercice, vous devez tout de même constater les créances clients et les dettes fournisseurs en attente. Cette régularisation annuelle garantit une image fidèle de votre situation patrimoniale tout en limitant les manipulations journalières.
Le régime réel normal et l’exigence d’une comptabilité d’engagement complète
Le franchissement des plafonds de chiffre d’affaires supérieurs vous soumet de plein droit au régime réel normal. Ce cadre impose une comptabilité d’engagement, une méthode beaucoup plus exigeante sur le plan technique. Vous saisissez chaque pièce dès son émission, indépendamment de son paiement effectif par le client.
Ce système demande un lettrage rigoureux pour associer chaque règlement bancaire à sa facture correspondante dans vos livres. Le suivi des impayés devient beaucoup plus précis, mais la charge de saisie augmente considérablement. Cette approche nécessite souvent l’intervention d’un professionnel du chiffre.
Le tableau suivant résume les différences majeures entre les deux approches principales de saisie :
| Régime applicable | Méthode de saisie requise |
|---|---|
| Réel simplifié | Enregistrement basé sur les flux bancaires encaissés ou décaissés |
| Réel normal | Enregistrement basé sur la date d’émission ou de réception des factures |
Bonnes pratiques de gestion et accompagnement par un expert-comptable
L’utilisation d’outils numériques et l’ouverture d’un compte bancaire professionnel
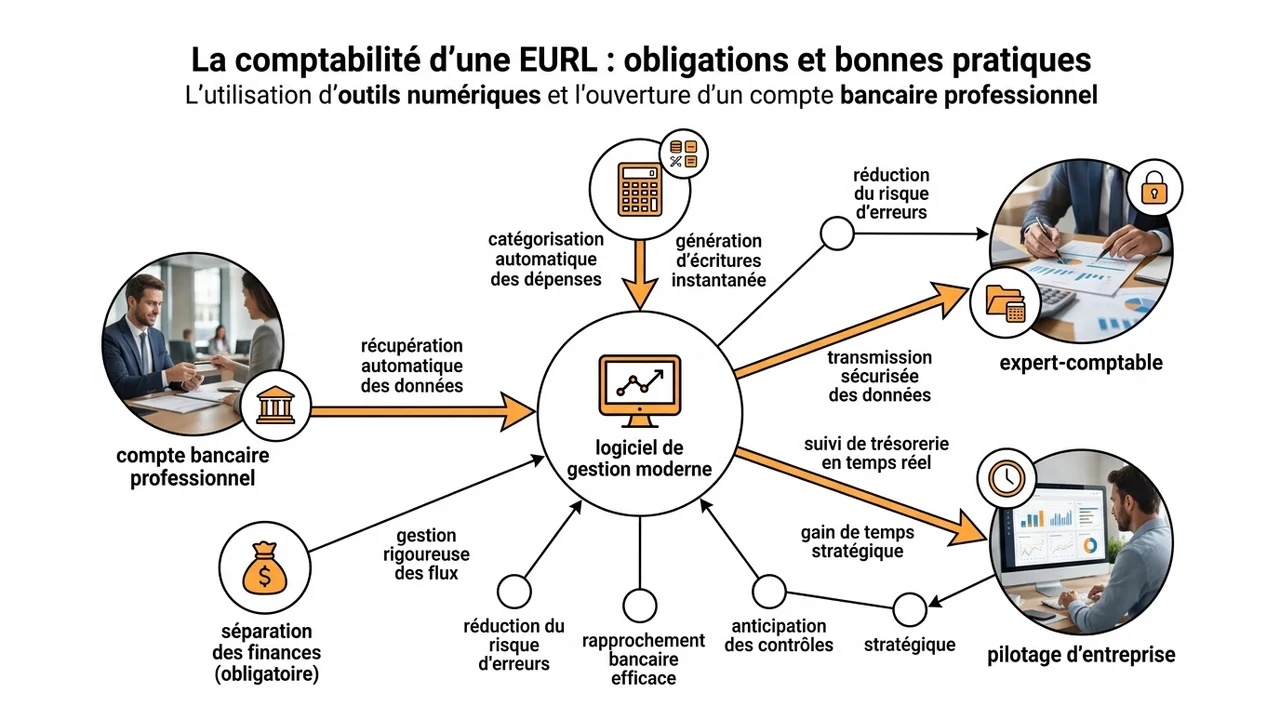
La séparation stricte de vos finances personnelles et professionnelles est une obligation légale incontournable dès la création de la société. Un compte bancaire dédié isole les opérations de l’entreprise et facilite grandement le suivi des flux financiers. Cela prévient tout risque de confusion fâcheuse en cas de contrôle inopiné.
L’intégration d’un logiciel de gestion moderne automatise la récupération de vos données bancaires via des connexions sécurisées. Ces plateformes catégorisent les dépenses et génèrent les écritures correspondantes presque instantanément. Un rapprochement bancaire efficace exige de renseigner correctement chaque libellé de virement bancaire pour identifier rapidement la nature de la transaction.
L’automatisation réduit les erreurs de saisie manuelle et vous fait gagner des heures précieuses chaque mois de l’année. Vous gardez un œil constant sur votre trésorerie grâce aux tableaux de bord mis à jour en temps réel.
Le recours recommandé à un cabinet ou un expert-comptable en ligne et les coûts associés
La loi n’impose pas de déléguer cette mission à un professionnel inscrit à l’Ordre des experts-comptables. Vous pouvez gérer vous-même vos déclarations si vous maîtrisez parfaitement les règles fiscales en vigueur. Toutefois, la complexité des liasses pousse la majorité des dirigeants à externaliser cette tâche sensible.
Déléguer cette fonction apporte plusieurs avantages concrets pour le développement pérenne de votre activité :
- La sécurisation totale de vos déclarations de TVA pour éviter les pénalités de retard coûteuses.
- L’optimisation de votre rémunération de dirigeant et le choix des meilleures options d’imposition.
- Le transfert de la responsabilité technique qui vous permet de vous concentrer sur vos clients.
Les cabinets traditionnels facturent des honoraires qui couvrent un accompagnement de proximité et des conseils personnalisés. Les plateformes en ligne proposent des abonnements mensuels plus accessibles en échange d’une saisie partiellement réalisée par vos soins via leur application.
Les risques de redressement et les sanctions en cas de non-respect des règles comptables
L’administration fiscale sanctionne lourdement les manquements aux règles de tenue financière des sociétés commerciales. Une déclaration inexacte ou tardive déclenche automatiquement des majorations proportionnelles sur les montants dus. Si le contrôleur constate des irrégularités graves, il rejette purement et simplement l’ensemble de vos registres.
Ce rejet entraîne une taxation d’office où l’inspecteur évalue lui-même votre bénéfice selon ses propres critères d’estimation. Cette procédure aboutit systématiquement à un redressement fiscal sévère qui menace directement la survie de la société. La dissimulation volontaire de recettes vous expose même à des poursuites pénales devant les tribunaux.
Maintenir des registres impeccables protège votre patrimoine et crédibilise votre structure auprès de vos partenaires bancaires. Une gestion rigoureuse reste votre meilleur bouclier contre les aléas administratifs et les litiges commerciaux.