
En comptabilité, un ordinateur s’amortit le plus souvent sur 3 ans, ce qui correspond à un taux linéaire de 33,33 % par an. Cette durée peut descendre à 2 ans pour un usage intensif ou monter jusqu’à 5 ans pour un poste peu sollicité. En dessous de 500 euros HT, vous pouvez passer la machine directement en charge, sans amortissement. Vous choisissez ensuite entre l’amortissement linéaire, le plus répandu, et l’amortissement dégressif, plus avantageux les premières années.
Amortissement ordinateur : quelle durée en comptabilité ?
L’amortissement répartit le coût d’un ordinateur sur sa durée d’utilisation prévue. Pour du matériel informatique, l’administration fiscale et les usages comptables retiennent une durée courte, car ces équipements se démodent vite. Vous étalez ainsi la charge sur plusieurs exercices plutôt que de la supporter en une seule fois.
La durée d’usage habituelle de 3 ans
La durée d’amortissement d’un ordinateur est généralement fixée à 3 ans. Ce rythme reflète l’obsolescence rapide du matériel informatique, qui perd sa valeur d’usage en quelques exercices. Sur cette base, vous déduisez chaque année un tiers du prix d’achat hors taxes.
Durée d'usage de référence : 3 ans, soit un taux linéaire de 33,33 % par an pour un ordinateur fixe comme pour un portable professionnel.
Cette durée de 3 ans s’applique à la valeur d’acquisition HT, TVA récupérable exclue. Le raisonnement reste proche de celui utilisé pour la durée d’amortissement d’un logiciel, souvent étalé sur 12 à 36 mois. Vous appliquez la même logique de répartition dans le temps.
Une fourchette de 2 à 5 ans selon l’usage
La durée n’est pas figée : elle doit correspondre à la durée réelle d’utilisation dans votre entreprise. Un poste de développeur ou de graphiste, très sollicité, peut être amorti sur 2 ans. À l’inverse, un ordinateur d’appoint peu utilisé peut s’étaler sur 4 ou 5 ans.
Vous restez libre de justifier la durée retenue par l’usage constaté. En cas de contrôle, une durée cohérente avec la pratique du secteur est rarement remise en cause. Le plus important est d’appliquer la même logique à des biens comparables.
Le seuil de 500 euros HT : charge ou immobilisation ?
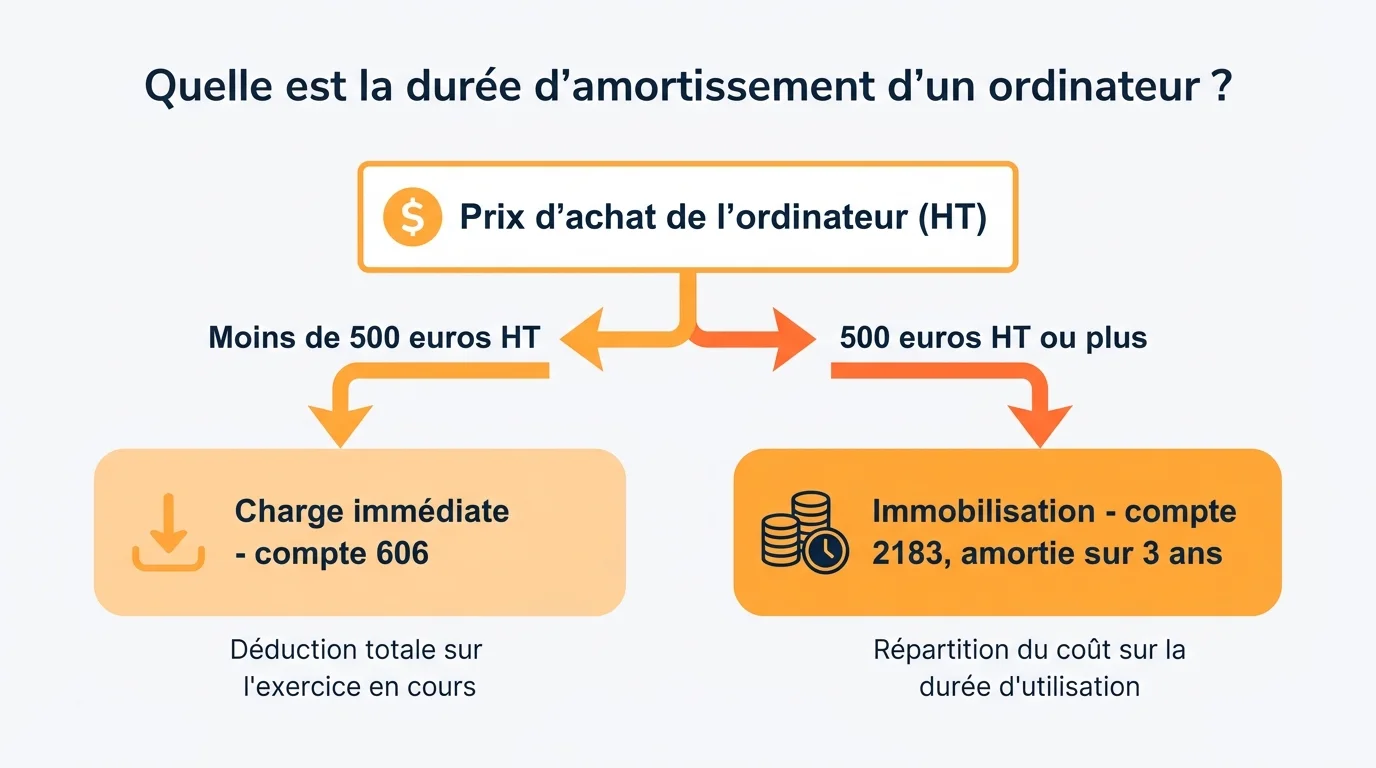
Avant même de parler de durée, une question se pose : faut-il amortir l’ordinateur ou le passer en charge ? La réponse dépend d’un seuil fiscal bien connu, fixé à 500 euros hors taxes.
En dessous de 500 euros HT, une charge directe
Si le prix d’achat unitaire de l’ordinateur est inférieur à 500 euros HT, vous pouvez le comptabiliser directement en charge de l’exercice. La dépense est alors enregistrée en compte 606, sans plan d’amortissement. Cette tolérance simplifie la gestion du petit matériel informatique.
En dessous de 500 euros HT, l'ordinateur peut être passé directement en charge sur l'exercice, sans plan d'amortissement à suivre.
Au-dessus de 500 euros HT, une immobilisation
Dès que le prix atteint ou dépasse 500 euros HT, l’ordinateur devient une immobilisation. Il est inscrit à l’actif en compte 2183, matériel informatique, puis amorti sur sa durée d’usage. Vous devez appliquer ce seuil avec cohérence d’un exercice à l’autre.
Ce raisonnement charge ou immobilisation vaut pour tout bien durable, du mobilier au véhicule. Il structure d’ailleurs des sujets voisins comme l’amortissement d’une batterie de voiture électrique, où la valeur en jeu change la donne. Pour aller plus loin, consultez les règles fiscales des éléments amortissables publiées par l’administration.
Amortissement linéaire ou dégressif : quelle méthode ?
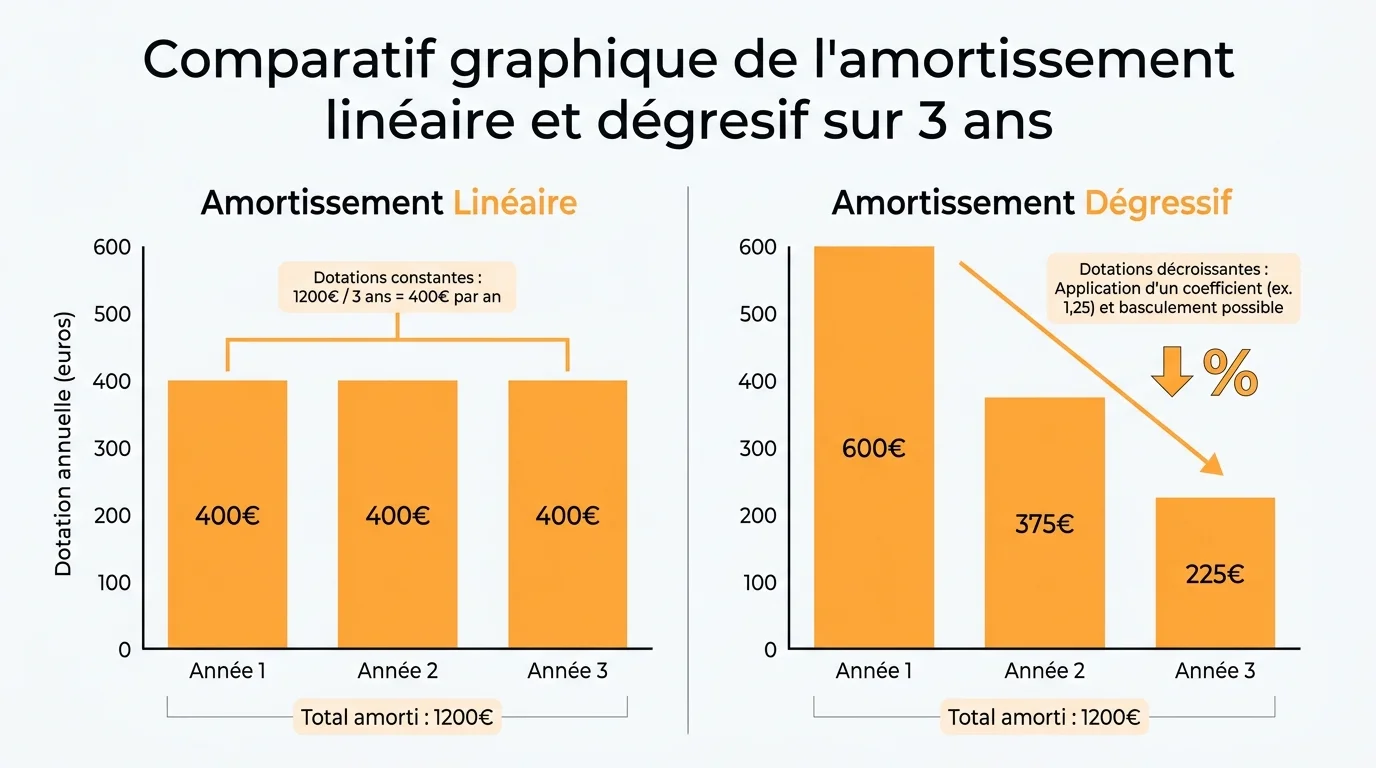
Une fois l’ordinateur immobilisé, deux méthodes de calcul sont disponibles. Le choix influence le montant déduit chaque année, sans changer le total finalement amorti.
| Mode d’amortissement | Principe et taux |
|---|---|
| Linéaire | Annuités égales, taux de 100 divisé par la durée, soit 33,33 % par an sur 3 ans. |
| Dégressif | Annuités décroissantes, taux linéaire multiplié par le coefficient 1,25 pour une durée de 3 ans. |
L’amortissement linéaire, des annuités constantes
L’amortissement linéaire répartit le coût en annuités égales sur toute la durée. Le taux se calcule simplement : 100 divisé par le nombre d’années, soit 33,33 % pour 3 ans. Un ordinateur de 1 200 euros HT génère ainsi une dotation de 400 euros par an.
La première année, la dotation est ajustée au prorata temporis, selon la date de mise en service. C’est la méthode par défaut, la plus simple à suivre et la plus fréquente en PME.
L’amortissement dégressif et ses coefficients
L’amortissement dégressif concentre la déduction sur les premières années. Le matériel informatique neuf y est éligible dès lors que sa durée d’usage atteint au moins 3 ans. Le taux dégressif s’obtient en multipliant le taux linéaire par un coefficient fiscal.
Ce coefficient vaut 1,25 pour une durée de 3 à 4 ans, 1,75 pour 5 à 6 ans et 2,25 au-delà. Pour un ordinateur amorti sur 3 ans, le taux passe donc à 41,67 % la première année. Cette méthode améliore votre trésorerie en anticipant la charge fiscale.
Comment calculer l’amortissement de votre ordinateur ?
Calculateur d'amortissement de votre ordinateur
Indiquez le prix d'achat hors taxes et la durée d'amortissement pour obtenir votre plan linéaire annuel.
Amortissement linéaire en annuités égales. Calcul indicatif, hors prorata temporis de la première année.
Le calcul de l’amortissement linéaire reste accessible sans expertise comptable. Indiquez le prix d’achat HT et la durée retenue, puis laissez le calculateur bâtir votre plan annuel. Vous obtenez la dotation, le cumul et la valeur nette comptable année par année.
Ce tableau prévisionnel vous aide à anticiper l’impact sur votre résultat. Il vous sert aussi de base pour l’écriture comptable détaillée juste après.
Quelle écriture comptable et quels cas particuliers ?
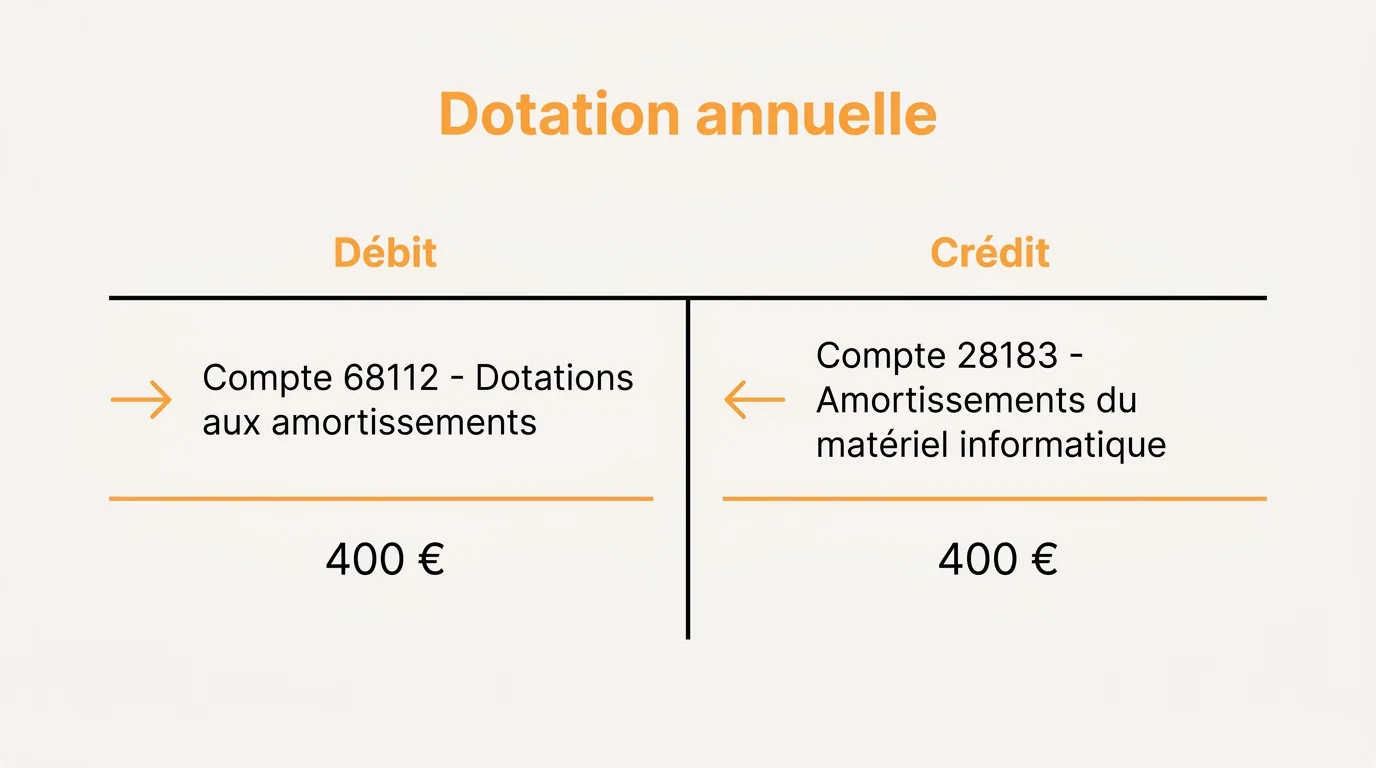
Amortir un ordinateur suppose deux temps comptables : l’entrée du bien à l’actif, puis la constatation de la perte de valeur chaque année. Quelques cas particuliers méritent votre attention.
Enregistrer l’achat puis la dotation annuelle
À l’achat, l’ordinateur est inscrit au débit du compte 2183, matériel informatique, pour son montant HT. À chaque clôture, vous passez la dotation : débit du compte 68112, dotations aux amortissements, et crédit du compte 28183. La valeur nette comptable diminue ainsi jusqu’à s’annuler en fin de plan.
Conservez la facture d’achat et le tableau d’amortissement à l’appui de ces écritures. Ils font partie des documents comptables à conserver en cas de contrôle fiscal.
Ordinateurs portables et périphériques
Un ordinateur portable suit exactement la même règle qu’un poste fixe : 3 ans en général, seuil de 500 euros HT compris. Les périphériques achetés séparément, écran, imprimante ou station d’accueil, s’apprécient à l’unité. Un accessoire à moins de 500 euros HT part donc en charge, tandis qu’un écran plus onéreux s’immobilise. Avant l’achat, les critères de choix d’un PC portable professionnel vous aident à viser un modèle qui tiendra toute sa durée d’amortissement.
En cas de doute sur la durée ou la méthode, votre expert-comptable ajuste le plan à votre situation réelle. Vous sécurisez ainsi vos déductions tout en gardant une comptabilité cohérente.