
Lors d’un virement bancaire le libellé du compte permet d’identifier rapidement la nature et le motif d’une transaction.
À quoi sert le libellé de compte bancaire
Le libellé de compte bancaire sert à indiquer la raison d’un virement. Il apparaît sur le relevé de compte du destinataire et de l’émetteur. Un libellé clair et précis aide à retrouver facilement une transaction parmi de nombreuses autres.
Le libellé de compte est particulièrement utile pour :
- Distinguer les virements personnels et professionnels
- Identifier rapidement un paiement ou un remboursement
- Retrouver une transaction spécifique dans l’historique du compte
Le libellé est-il obligatoire lors d’un virement ?
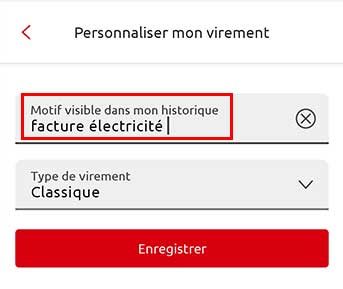
La plupart des banques ne rendent pas le libellé obligatoire lors d’un virement. Cependant, il est fortement recommandé de le renseigner systématiquement. Un libellé manquant peut compliquer le suivi des transactions pour le destinataire et l’émetteur.
Certaines banques peuvent exiger un libellé dans des cas spécifiques, comme pour les virements internationaux. Il est donc préférable de prendre l’habitude de toujours renseigner cette information.
Nombre de caractères maximum pour un libellé
Le nombre de caractères autorisés pour un libellé varie selon les banques. En général, il est limité à un certain nombre de caractères, souvent entre 30 et 140.
| Banque | Nombre de caractères maximum |
|---|---|
| Banque Populaire | 140 caractères |
| Caisse d’Épargne | 140 caractères |
| BNP Paribas | 140 caractères |
Conseils pour choisir un libellé clair et précis
Pour faciliter le suivi des transactions, choisissez un libellé clair et précis. Voici quelques conseils :
- Être concis : utiliser des mots-clés et éviter les phrases trop longues
- Être spécifique : indiquer la nature exacte de la transaction (facture, remboursement, don, etc.)
- Inclure des références : numéro de facture, nom du destinataire, etc.
- Éviter les abréviations : privilégier les mots complets pour une meilleure compréhension
Exemples de libellés clairs et précis
| Type de transaction | Exemple de libellé |
|---|---|
| Paiement de facture | Facture EDF 09/2023 |
| Remboursement à un ami | Remb. resto Jean 15/09 |
| Don à une association | Don Croix-Rouge 09/2023 |
Accéder à l’historique des libellés de compte

L’historique des libellés de compte est accessible via les relevés bancaires. La plupart des banques proposent des relevés mensuels qui listent toutes les transactions effectuées, avec leur libellé associé. Pour déchiffrer les abréviations CB, PRLV SEPA ou VIR INST, reportez-vous au lexique des libellés de relevé bancaire.
Il est également possible de consulter l’historique des libellés directement sur le site web ou l’application mobile de sa banque. Les transactions sont généralement classées par date et peuvent être filtrées selon différents critères (type de transaction, montant, etc.).
Durée de conservation des libellés dans l’historique
La durée de conservation des libellés dans l’historique bancaire dépend des banques et des réglementations en vigueur. En France, les banques ont l’obligation de conserver les relevés de compte pendant 5 ans.
Cependant, certaines banques peuvent proposer un historique plus long, allant jusqu’à 10 ans.
Le libellé dans le cadre d’un contrôle fiscal
En cas de contrôle fiscal, les libellés de compte peuvent être examinés par l’administration fiscale. Il est donc important de choisir des libellés qui reflètent fidèlement la nature des transactions effectuées.
Des libellés imprécis ou trompeurs peuvent éveiller les soupçons et entraîner des demandes de justification de la part de l’administration fiscale.
À l’inverse, des libellés clairs et détaillés peuvent faciliter le contrôle et prouver la légitimité des transactions. C’est le cas d’un virement du compte perso vers le compte pro, dont le libellé doit indiquer clairement qu’il s’agit d’un apport.
Conseils pour les libellés dans un contexte professionnel
Pour les entreprises et les professionnels, il est particulièrement important de choisir des libellés adaptés. Voici quelques conseils :
- Utiliser des libellés standardisés pour les transactions récurrentes (salaires, loyers, etc.)
- Inclure systématiquement les numéros de facture dans les libellés
- Séparer clairement les transactions personnelles et professionnelles
- Éviter les libellés trop génériques comme « divers » ou « dépenses »