
Un compte courant d’associé enregistre l’argent que vous prêtez à votre société en plus de votre part de capital. Dans les comptes, la somme va au crédit du compte 4551 et reste une dette de la société envers vous : sans clause contraire, vous pouvez en demander le remboursement à tout moment. Si une convention écrite prévoit des intérêts, la société les déduit dans la limite d’un taux maximal publié par l’administration fiscale, et vous les déclarez comme revenus de placement.
À quoi sert un compte courant d’associé ?
Quand vous virez de l’argent de votre compte personnel vers le compte de votre SARL ou de votre SAS, la banque voit un simple virement. La comptabilité, elle, doit dire à quel titre l’argent arrive. Pour une société, la réponse habituelle est le compte courant d’associé, un point que l’article sur la comptabilité d’un virement perso vers pro survole sans entrer dans le détail.
Un prêt à votre société, pas un apport en capital
Le capital figure dans les statuts et ne se récupère qu’en cas de réduction de capital, de cession de vos parts ou de liquidation. Le compte courant fonctionne à l’inverse : c’est une avance que la société vous doit. Elle apparaît au passif du bilan, parmi les dettes, et non dans les capitaux propres.
Cette différence a des effets concrets pour vous :
- vous récupérez la somme sans toucher aux statuts ni passer chez un greffe ;
- vous pouvez être rémunéré par des intérêts, alors que le capital ne rapporte que des dividendes votés en assemblée ;
- en cas de faillite, vous êtes un créancier parmi d’autres, sans priorité particulière.
Faut-il détenir un minimum de parts pour prêter ?
Recevoir des fonds remboursables du public est en principe réservé aux banques. L’article L312-2 du Code monétaire et financier exclut pourtant de cette notion les fonds reçus ou laissés en compte par les associés ou actionnaires, les gérants, le président d’une SAS, les directeurs généraux et les administrateurs. Depuis la version de 2019 de ce texte, aucun pourcentage minimum de capital n’est exigé de l’associé qui prête.
Le compte ne doit jamais passer en négatif
Le sens inverse est encadré.
Dans une SARL, l’article L223-21 du Code de commerce interdit aux gérants et aux associés personnes physiques de se faire consentir un découvert en compte courant, à peine de nullité. Dans une SAS, l’article L227-12 étend la même interdiction au président et aux dirigeants. Concrètement, vous ne pouvez pas retirer plus que ce que vous avez prêté.
Comment enregistrer l’argent que vous prêtez à la société ?
Le plan comptable général prévoit un compte dédié, le 455, que vous subdivisez si la société compte plusieurs associés prêteurs. Un sous-compte par associé évite tout mélange au moment des remboursements.
Les comptes du plan comptable à utiliser
Voici les numéros tels qu’ils figurent dans le plan de comptes 2026 de l’ANC, avec leur usage dans un compte courant.
| Compte | Usage |
|---|---|
| 4551 Principal | Sommes prêtées par l’associé et remboursements |
| 4558 Intérêts courus | Intérêts dus à la clôture et pas encore payés |
| 6615 Intérêts des comptes courants | Charge d’intérêts de la société |
| 4422 Prélèvements forfaitaires non libératoires | Acompte d’impôt retenu sur les intérêts versés |
| 512 Banques | Mouvements sur le compte bancaire de la société |
L’écriture le jour du virement
L’apport se passe en une ligne de débit et une ligne de crédit : vous débitez le compte 512 Banques et vous créditez le compte 4551 au nom de l’associé, pour le même montant. Gardez le relevé bancaire et un écrit qui dit que la somme est versée en compte courant. Sans cet écrit, un virement venu d’un associé peut être lu, lors d’un contrôle, comme une recette non déclarée.
Si vous êtes associé unique d’une EURL ou d’une SASU, la logique reste la même. Les obligations propres à cette forme sont détaillées dans le guide sur la comptabilité d’une EURL.
Ce que la convention de compte courant doit prévoir

Aucune convention n’est obligatoire pour prêter sans intérêts. Dès que vous voulez être rémunéré, l’écrit devient indispensable : l’article 1907 du Code civil exige que le taux de l’intérêt conventionnel soit fixé par écrit.
Une convention utile répond au moins à ces points :
- le montant prêté et la date de mise à disposition ;
- le taux d’intérêt, ou l’absence d’intérêts, et la date de paiement ;
- les conditions de remboursement : à la demande, avec un préavis, ou après une période de blocage ;
- le cas échéant, l’engagement de ne pas demander le remboursement avant une date, souvent exigé par une banque qui prête en parallèle.
La convention passée entre la société et un associé est une convention réglementée.
Dans une SARL, le gérant présente un rapport à l’assemblée et l’associé concerné ne vote pas (article L223-19 du Code de commerce). Dans une SAS, le rapport porte sur les conventions avec un actionnaire disposant de plus de 10 % des droits de vote (article L227-10). Avec un associé unique, une mention au registre des décisions suffit.
Combien d’intérêts la société peut-elle déduire ?
Vous pouvez fixer le taux que vous voulez dans la convention. La limite est fiscale : au-delà d’un certain taux, la part des intérêts qui dépasse n’est plus déductible du résultat de la société.
Le taux maximal publié par le BOFiP
L’article 39, 1-3° du Code général des impôts plafonne les intérêts déductibles à la moyenne annuelle des taux effectifs moyens des prêts à taux variable aux entreprises d’une durée initiale supérieure à deux ans. L’administration publie ces taux chaque trimestre dans la fiche taux d’intérêt limite du BOFiP. Voici les valeurs de la version publiée le 5 août 2026, la dernière disponible au moment de la rédaction.
| Trimestre | Taux effectif moyen |
|---|---|
| 3e trimestre 2025 | 4,36 % |
| 4e trimestre 2025 | 4,30 % |
| 1er trimestre 2026 | 4,31 % |
| 2e trimestre 2026 | 4,35 % |
Pour un exercice de douze mois clos entre le 30 juin et le 29 septembre 2026, le taux de référence est de 4,33 %. Si votre exercice se clôt le 31 décembre 2026, le taux sera la moyenne des quatre trimestres de 2026 : vérifiez la mise à jour du BOFiP avant d’arrêter vos comptes, car les taux du second semestre n’y figuraient pas encore.
Exercice de douze mois clos entre le 30 juin et le 29 septembre 2026 : intérêts de compte courant déductibles jusqu'à 4,33 % (BOFiP du 5 août 2026).
Quand le prêteur est lui-même une entreprise associée ou liée et que la société emprunteuse est soumise à l’impôt sur les sociétés, l’article 212 du CGI permet de déduire au-delà de ce taux. Il faut alors prouver que la société aurait obtenu le même taux auprès d’un établissement financier indépendant, dans des conditions analogues.
Le capital doit être entièrement libéré
Le même article ajoute une condition que beaucoup de créateurs découvrent tard : les intérêts ne sont déductibles que si le capital social est entièrement libéré. Une SARL qui n’a versé que le cinquième de ses apports en numéraire à la création ne peut donc pas déduire les intérêts servis à ses associés tant que le reste n’est pas appelé et payé.
Ce que vous payez sur les intérêts reçus
Pour vous, associé personne physique, les intérêts sont des revenus de capitaux mobiliers. Depuis le 1er janvier 2026, ils supportent le prélèvement forfaitaire unique de 12,8 % et des prélèvements sociaux de 18,6 %, soit 31,4 % au total, sauf option pour le barème progressif sur votre déclaration de revenus.
La société joue le rôle d’établissement payeur. Selon la page d’impots.gouv.fr sur les revenus mobiliers, elle retient au moment du paiement un acompte de 12,8 %, ainsi que les prélèvements sociaux, puis reverse le tout au service des impôts des entreprises dans les quinze premiers jours du mois suivant, avec la déclaration n° 2777. Vous pouvez demander à être dispensé de l’acompte si le revenu fiscal de référence de votre foyer de l’avant-dernière année est inférieur à 25 000 € (célibataire) ou 50 000 € (couple soumis à imposition commune).
Exemple chiffré : 20 000 € prêtés pendant un an
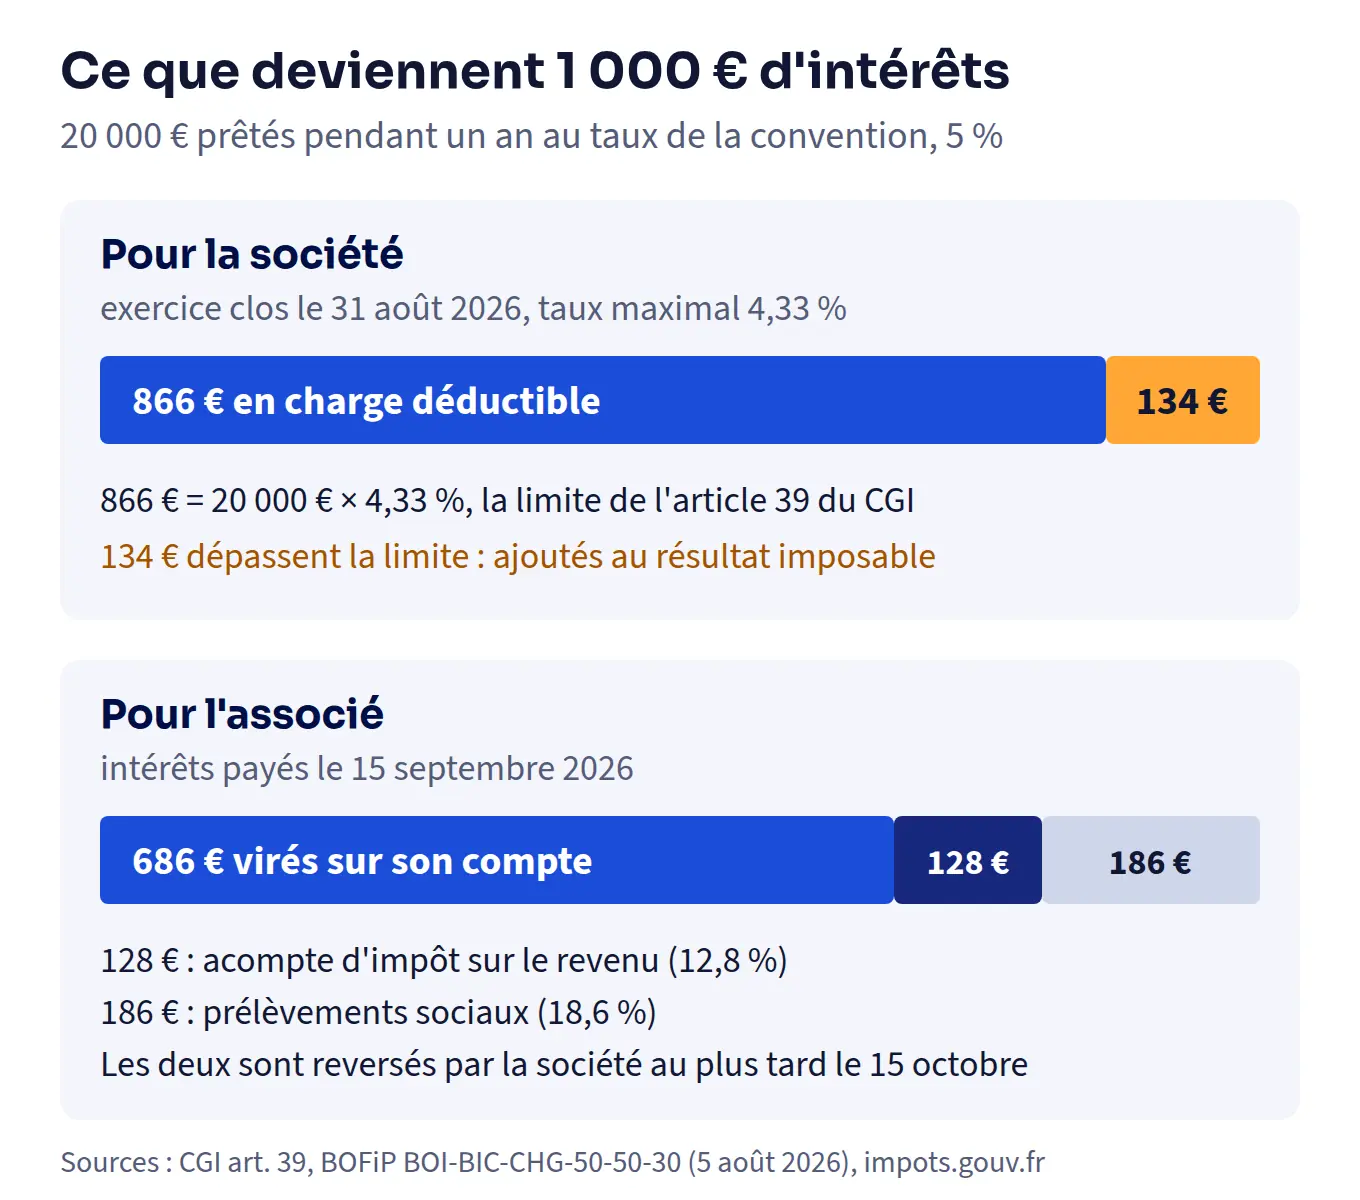
Prenons une SAS dont l’exercice court du 1er septembre 2025 au 31 août 2026. Son associée lui prête 20 000 € le 1er septembre 2025, au taux de 5 % prévu par une convention signée le même jour, intérêts payables après la clôture.
Le calcul des intérêts et de la part déductible
Sur un an, les intérêts s’élèvent à 1 000 € (20 000 € × 5 %). L’exercice se clôt le 31 août 2026, dans la fenêtre où le taux maximal est de 4,33 % : la société peut déduire 866 € (20 000 € × 4,33 %). Les 134 € restants restent une charge en comptabilité mais sont réintégrés dans le résultat fiscal, sur le tableau de détermination du résultat de la liasse.
Le 15 septembre 2026, la société paie les intérêts. Elle retient 128 € d’acompte d’impôt (12,8 %) et 186 € de prélèvements sociaux (18,6 %), puis vire 686 € à son associée. Les 314 € retenus sont versés aux impôts avec la déclaration 2777 au plus tard le 15 octobre 2026.
Les écritures, de l’apport au remboursement
Voici la suite des écritures dans le journal de la société, de la mise à disposition des fonds au remboursement final.
- 1er septembre 2025, apport : débit 512 Banques 20 000 €, crédit 4551 Principal 20 000 €.
- 31 août 2026, intérêts courus : débit 6615 Intérêts des comptes courants 1 000 €, crédit 4558 Intérêts courus 1 000 €.
- 15 septembre 2026, paiement : débit 4558 Intérêts courus 1 000 €, crédit 4422 Prélèvements forfaitaires 128 €, crédit d’un sous-compte du 442 pour les prélèvements sociaux 186 €, crédit 512 Banques 686 €.
- Au plus tard le 15 octobre 2026, reversement aux impôts : débit 4422 128 € et débit du sous-compte 442 186 €, crédit 512 Banques 314 €.
- Le jour du remboursement : débit 4551 Principal 20 000 €, crédit 512 Banques 20 000 €.
Le remboursement du capital prêté n’est pas un revenu pour l’associée : seule la ligne d’intérêts est imposable chez elle. Lors de sa déclaration de revenus, les 128 € déjà retenus s’imputent sur l’impôt dû.
Comment se faire rembourser son compte courant ?

Le remboursement est l’écriture la plus simple, mais c’est aussi le moment où naissent les conflits entre associés.
À tout moment, sauf clause contraire
En l’absence de convention ou de clause des statuts qui le bloque, la Cour de cassation juge que le compte courant est remboursable à tout moment (chambre commerciale, 24 juin 1997, pourvoi 95-20056).
Une décision d’assemblée prise sans votre accord ne peut pas bloquer votre compte. À l’inverse, si vous avez signé une clause de blocage, vous êtes tenu par la date qu’elle fixe.
Le sort du compte courant se règle à part de celui de vos parts. Si vous voulez quitter la société et que la discussion bloque, les pistes sont détaillées dans l’article sur l’associé qui refuse de racheter vos parts.
Si la société manque de trésorerie
Si l’entreprise est en difficulté, se faire rembourser en priorité alors que les fournisseurs et l’Urssaf attendent leur dû peut être reproché au dirigeant en cas de procédure collective. Dans ce cas, mieux vaut laisser les fonds en compte, voire les transformer en capital par une augmentation de capital qui convertit votre créance en parts.
Gardez enfin une trace écrite de chaque remboursement, même partiel, avec la date et le solde restant. C’est ce document, plus que le relevé bancaire, qui permet de reconstituer le compte si un associé conteste le solde des années plus tard.