
Chaque ligne de votre relevé bancaire commence par un mot-clé abrégé qui donne le type d’opération : CB ou CARTE pour un paiement par carte, PRLV SEPA pour un prélèvement, VIR ou VIR SEPA pour un virement, VIR INST pour un virement instantané. Ces abréviations suivent un socle commun fixé par le CCSF et le CFONB, rédigé en 2005 et mis à jour en 2011 puis en 2013. Derrière le mot-clé viennent le nom du commerçant, du créancier ou de l’émetteur, puis une référence ou un motif.
Les abréviations de votre relevé, une par une
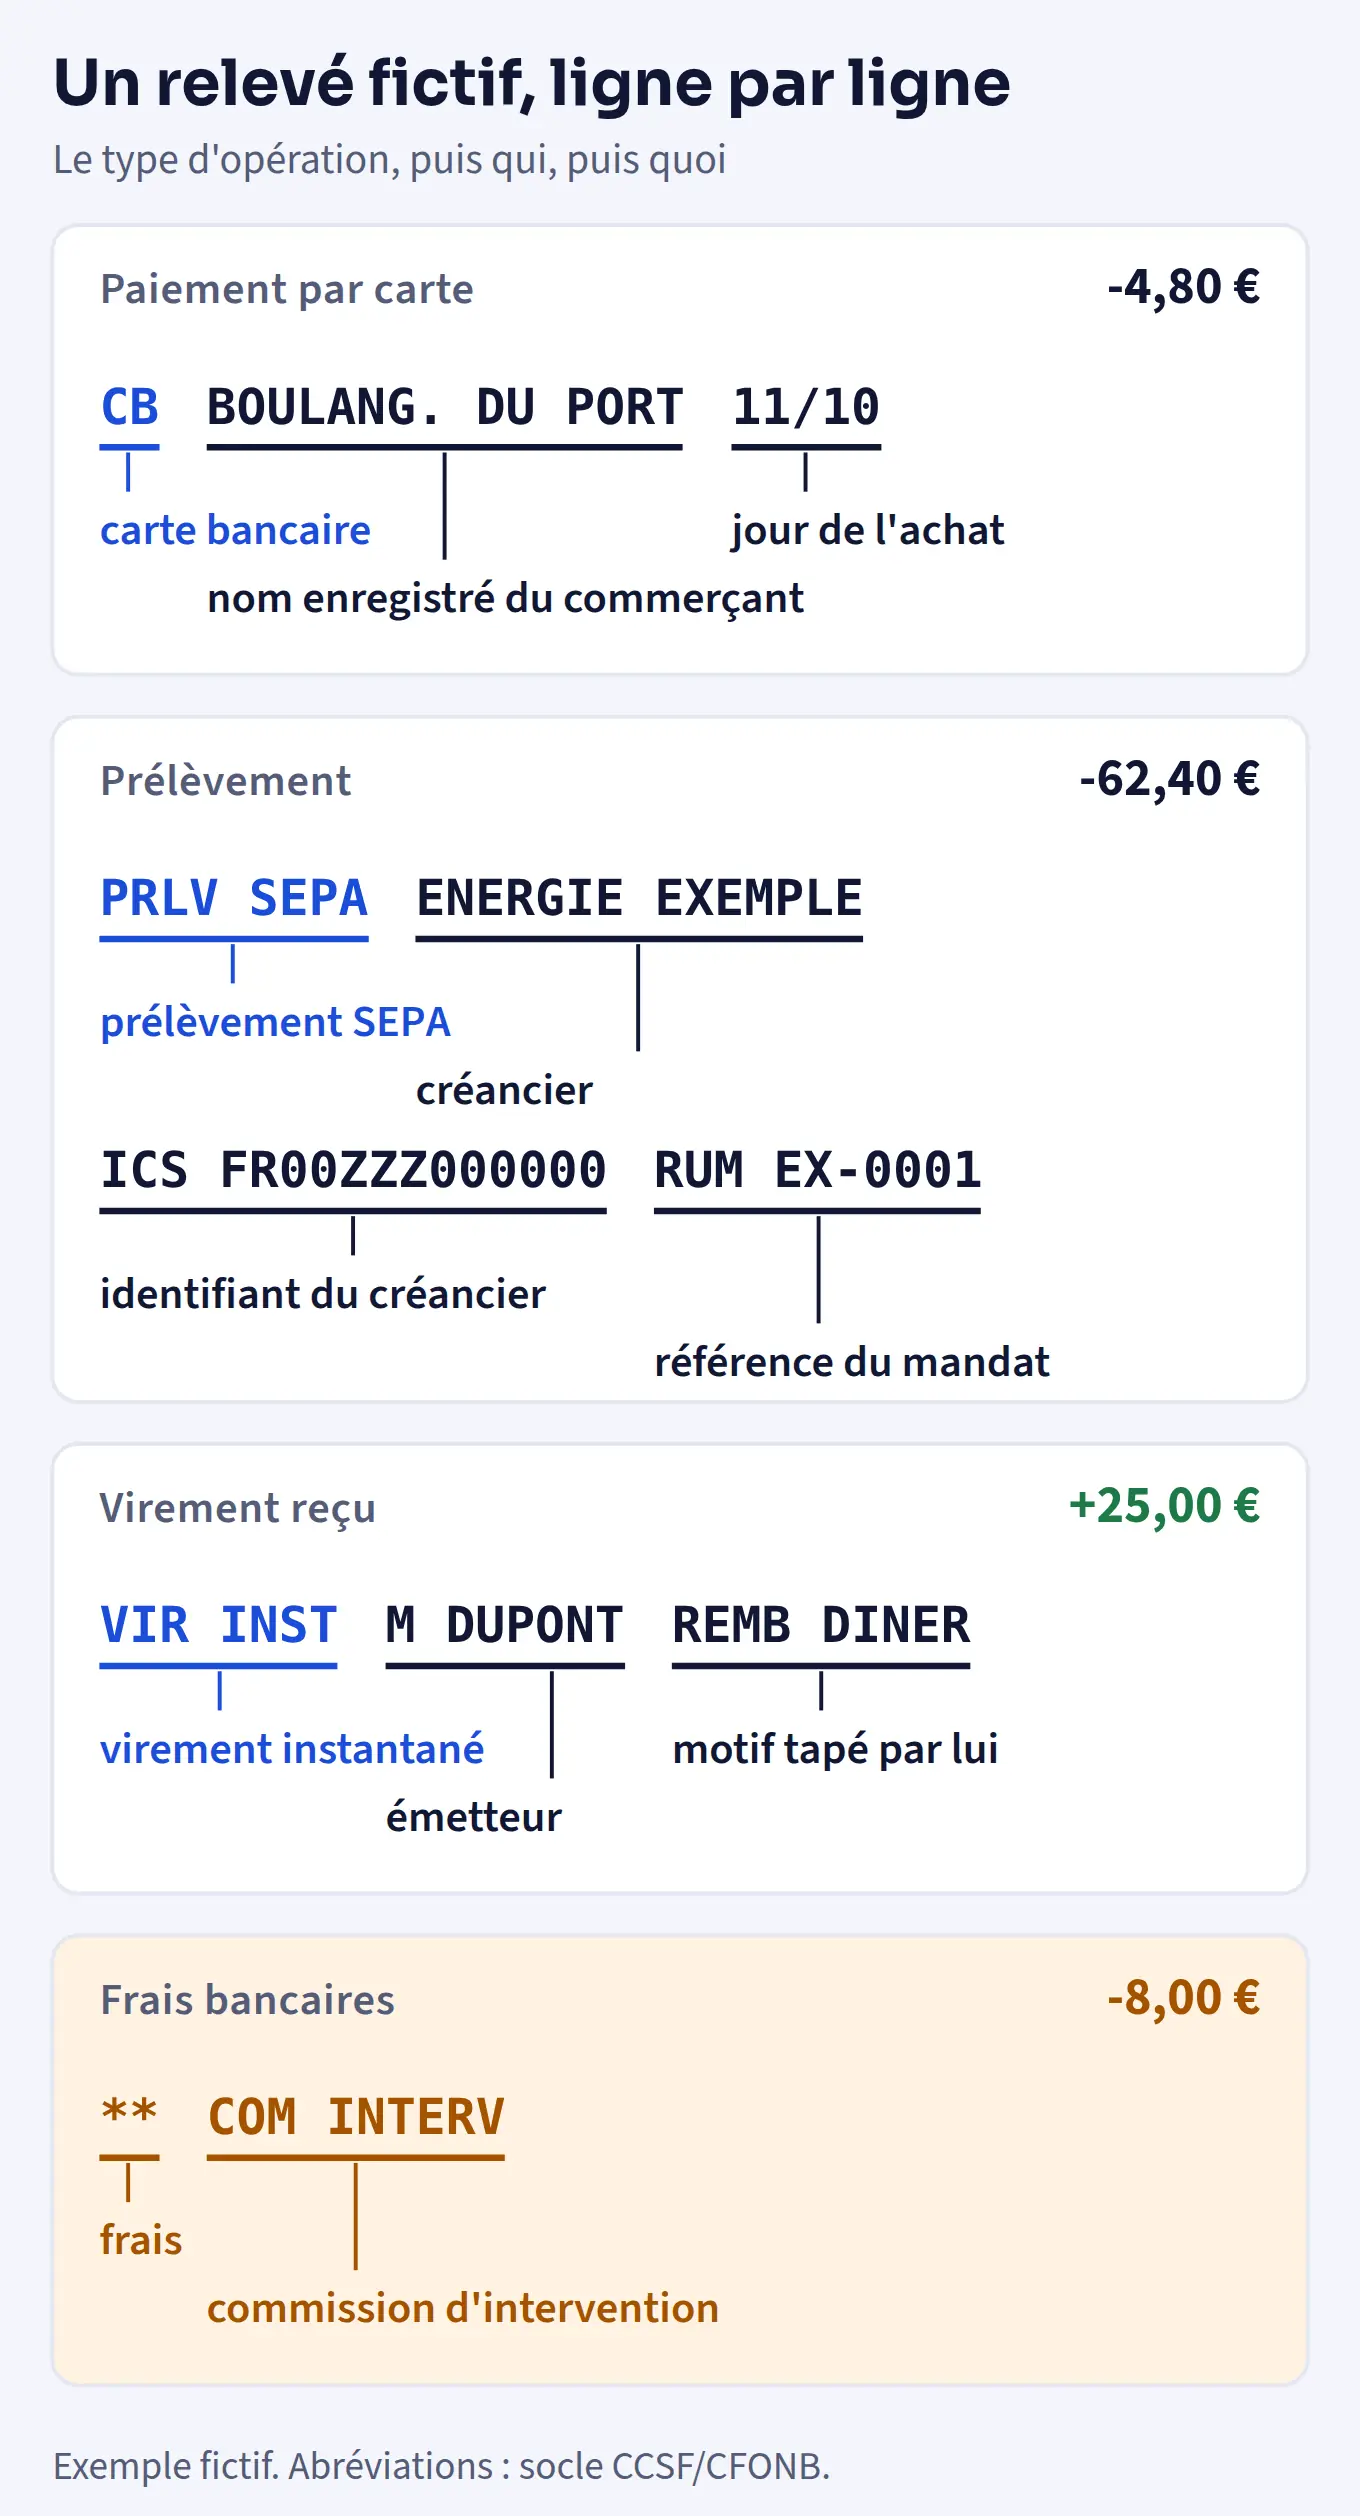
Les banques françaises ne choisissent pas leurs abréviations au hasard. Le Comité consultatif du secteur financier (CCSF) et le Comité français d’organisation et de normalisation bancaires (CFONB) ont publié un socle d’harmonisation des termes bancaires qui donne, pour chaque opération courante, un nom complet et un mot-clé réduit pour le relevé. Dans un avis du 28 janvier 2014, le CCSF rappelle que ce socle reste la référence obligatoire pour ces mots-clés.
Le libellé se lit donc dans un ordre fixe : le type d’opération, puis qui, puis quoi. La dernière partie reprend souvent le libellé que vous saisissez au virement, ou la référence choisie par le créancier.
Voici les mots-clés réduits du socle CCSF/CFONB que vous croiserez le plus souvent, avec quelques formes propres au lexique publié par le Crédit Agricole.
| Sur le relevé | Ce que ça veut dire |
|---|---|
| carte (ou CB) | Paiement par carte, débité tout de suite ou plus tard |
| prlv SEPA | Prélèvement SEPA en euros |
| vir / vir SEPA | Virement reçu ou émis, en euros dans la zone SEPA |
| ret DAB | Retrait d’espèces au distributeur |
| chq + numéro | Chèque que vous avez émis et qui a été payé |
| rem chq | Remise de chèque sur votre compte |
| vrst | Versement d’espèces |
| TIP | Titre interbancaire de paiement |
| éch prêt | Échéance de prêt |
| cotis carte | Cotisation annuelle de la carte |
| Com interv | Commission d’intervention |
| Int deb | Intérêts débiteurs du découvert |
Les lignes au débit
Au débit, vous trouvez surtout les paiements par carte, les prélèvements et les virements que vous envoyez. Les retraits apparaissent en « ret DAB » au distributeur et en « ret » au guichet. Un chèque que vous avez signé se lit « chq » suivi de son numéro, ce qui permet de le retrouver sur le talon de votre chéquier.
Les lignes au crédit
Au crédit, le socle prévoit trois mots-clés principaux : « vir » pour un virement reçu, « rem chq » pour une remise de chèque et « vrst » pour un versement d’espèces. Un remboursement de commerçant après un retour d’article peut aussi revenir au crédit avec le nom de l’enseigne.
Les lignes de frais
Les frais ont leurs propres abréviations, souvent plus obscures que le reste. En voici une sélection tirée du socle de 2011 :
- cotis suivi du nom du forfait, pour la cotisation de ce forfait de services ;
- frais prlv imp, pour un prélèvement rejeté faute de provision ;
- forfait chq rejeté, pour un chèque refusé ;
- frais oppo carte, pour une mise en opposition de carte ;
- ddg, pour les droits de garde d’un compte titres ;
- frais sais ou frais atd, pour une saisie ou un avis à tiers détenteur.
Si l’une de ces deux dernières lignes apparaît, une procédure vise votre compte : voyez ce qu’il faut faire en cas de saisie sur votre compte bancaire.
Comment lire une ligne CB ou CARTE ?

Le socle commun retient le mot-clé « carte », mais beaucoup de banques affichent CB, pour carte bancaire. Juste après vient le nom du commerçant tel qu’il est enregistré pour encaisser les paiements, puis souvent la date de l’achat. Ce nom peut différer de l’enseigne inscrite sur la devanture, d’où les lignes qui surprennent au premier coup d’oeil.
Débit immédiat ou débit différé
Le socle précise que le paiement par carte est débité « de façon immédiate ou différée ». En débit immédiat, chaque achat apparaît sur une ligne à part, quelques jours après le passage en caisse. En débit différé, votre banque prélève les achats plus tard, souvent en une fois, et le détail se lit dans le relevé des opérations par carte.
Un commerçant que vous ne reconnaissez pas
Avant de crier à la fraude, cherchez le nom du commerçant avec la ville ou le montant : une société mère, un prestataire de paiement ou un nom commercial raccourci explique la plupart des cas. Si la ligne reste inconnue, faites opposition sur la carte et signalez l’opération à votre banque. Une opération non autorisée se signale au plus tard 13 mois après la date de débit (article L133-24 du Code monétaire et financier).
Une ligne inconnue arrive souvent après un lien cliqué dans un message piégé, comme l’arnaque au faux SMS de colis qui réclame quelques euros de frais de livraison.
Ce que disent l’ICS et la RUM d’un PRLV SEPA
Un prélèvement SEPA porte toujours deux références que vous pouvez lire dans le détail de l’opération. Selon la brochure du CFONB sur le prélèvement SEPA, votre banque doit vous transmettre le nom du créancier, son identifiant ICS, la référence unique du mandat (RUM), le montant et le motif.
Ces deux codes ne jouent pas le même rôle :
- l’ICS (identifiant créancier SEPA) désigne l’entreprise qui prélève, il est unique pour chaque créancier ;
- la RUM désigne le mandat que vous avez signé, elle est choisie par le créancier et compte 35 caractères au plus ;
- le motif reprend en général un numéro de client ou de facture.
Avec l’ICS et la RUM, vous pouvez bloquer un seul créancier auprès de votre banque sans toucher aux autres prélèvements.
Le créancier doit vous prévenir avant
Le créancier doit vous notifier chaque prélèvement au moins 14 jours calendaires avant l’échéance, sauf accord différent entre vous. Cette notification arrive souvent sur la facture ou l’échéancier. Un mandat qui n’a servi à aucun prélèvement pendant 36 mois devient caduc : le créancier doit alors vous en faire signer un nouveau.
Combien de temps pour contester un prélèvement ?
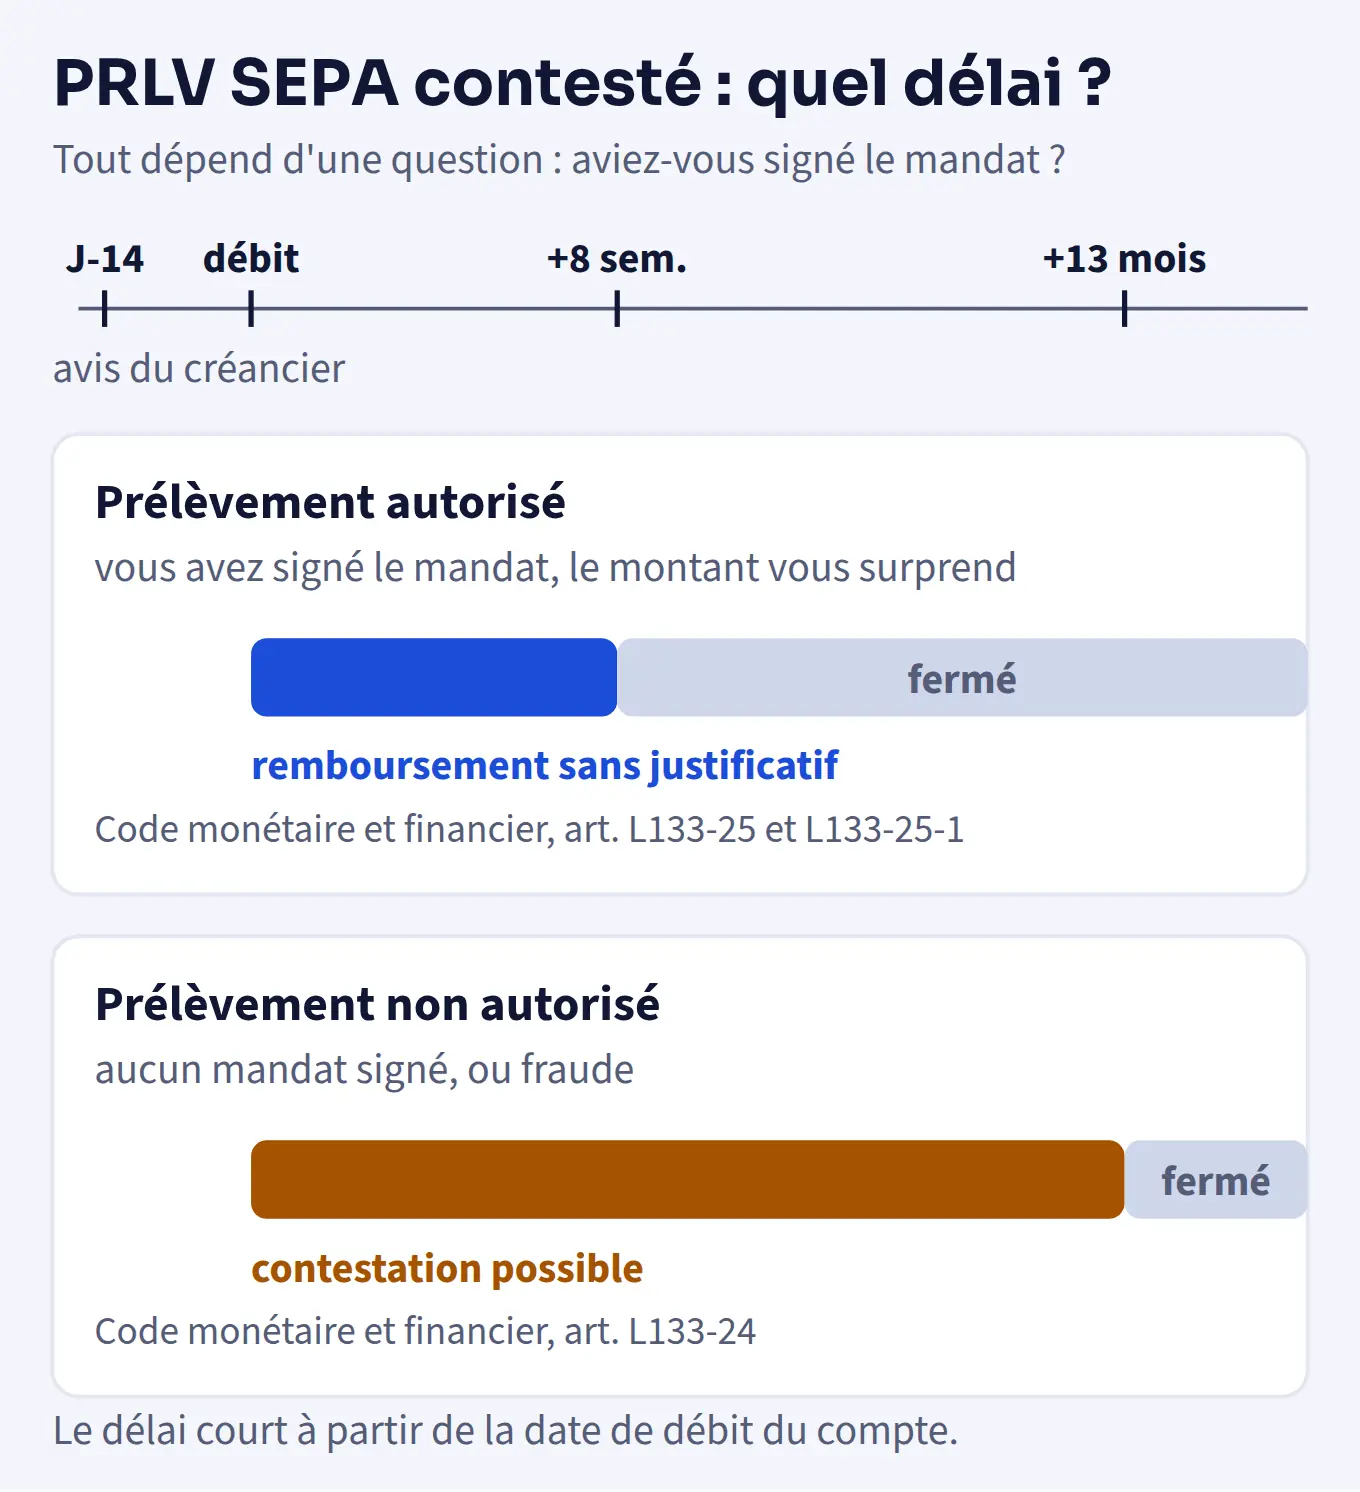
Le délai dépend d’une seule question : aviez-vous signé le mandat ? Pour un prélèvement SEPA autorisé, vous pouvez demander le remboursement sans justification pendant 8 semaines à compter du débit (articles L133-25 et L133-25-1 du Code monétaire et financier). Votre banque rembourse ou justifie son refus dans les 10 jours ouvrables.
Prélèvement SEPA autorisé : remboursement sans condition pendant 8 semaines. Prélèvement sans mandat : contestation possible jusqu'à 13 mois après le débit.
Si un prélèvement est rejeté faute de provision, la ligne « frais prlv imp » peut s’accompagner d’une commission d’intervention. Elle est plafonnée à 8 euros par opération et 80 euros par mois (article R312-4-1 du Code monétaire et financier).
Quelle différence entre VIR, VIR SEPA et VIR INST ?
« vir » désigne un virement, reçu ou émis, et « vir SEPA » un virement en euros dans la zone SEPA. Sur les virements entrants, la suite du libellé reprend le nom de l’émetteur et le motif qu’il a tapé, ce qui explique les lignes du type « VIR M DUPONT REMB DINER ». Le guide SEPA de Boursorama montre par exemple un préfixe « VIR SEPA » sur les virements externes.
Le virement instantané depuis 2025
Le virement SEPA instantané existe depuis 2017 : selon la Banque de France, les fonds arrivent en moins de 10 secondes, 24 heures sur 24, et l’ordre ne peut plus être annulé une fois envoyé. Le règlement européen 2024/886 a obligé les banques de la zone euro à le recevoir au plus tard le 9 janvier 2025, puis à l’envoyer au plus tard le 9 octobre 2025.
Depuis le 9 janvier 2025, un virement instantané ne peut pas coûter plus cher qu’un virement classique du même type. Le socle des abréviations date de 2011, avant l’arrivée de ce virement : aucun texte commun ne fixe sa mention, et selon votre banque vous lirez VIR INST ou une formule maison.
Virement instantané : fonds disponibles en moins de 10 secondes, tous les jours, au même prix qu'un virement classique depuis le 9 janvier 2025.
La vérification du bénéficiaire
Depuis le 9 octobre 2025, votre banque compare le nom du bénéficiaire que vous saisissez avec celui du titulaire de l’IBAN, avant tout virement en euros. Si les deux ne concordent pas, elle vous prévient avant que vous validiez. Ce service est gratuit, selon l’article 5 quater du règlement (UE) 2024/886.
Date d’opération et date de valeur, ce qui change pour vous
Votre relevé affiche souvent deux dates par ligne. La date d’opération correspond au jour où l’opération est enregistrée, la date de valeur au jour retenu pour calculer le solde servant aux intérêts et aux agios. Le site public Mes questions d’argent rappelle que le relevé mensuel est gratuit et qu’il liste ces deux dates, le libellé, le débit, le crédit et le solde.
Le Code monétaire et financier encadre l’écart entre les deux. Pour un chèque, la date de valeur ne peut pas s’écarter de plus d’un jour ouvré de la date de comptabilisation (article L131-1-1). Un dépôt d’espèces par un particulier prend une date de valeur immédiate (article L133-14).
Questions fréquentes sur les libellés
Pourquoi deux astérisques devant certaines lignes ?
Le lexique du Crédit Agricole indique que « ** » devant une ligne signale la tarification d’un service bancaire. D’autres banques repèrent les frais par un pictogramme ou une couleur. Additionnez ces lignes chaque mois pour comparer avec le récapitulatif annuel des frais.
Qu’est-ce qu’une ligne REGUL ?
REGUL annonce une régularisation : la banque corrige une opération passée, par exemple un montant débité deux fois. Rapprochez-la de la ligne d’origine, qui porte souvent le même montant.
Pourquoi un achat apparaît-il deux fois ?
Un achat en double vient souvent d’un paiement relancé en caisse ou d’une erreur de saisie du commerçant. Si les deux lignes restent après quelques jours, demandez au commerçant l’annulation de l’une d’elles, puis à votre banque si rien ne bouge.